合并报表3大理论:所有权理论、母公司理论、实体理论
当前位置:点晴教程→知识管理交流
→『 企业管理交流 』
表面上看,做合并,就是编各种复杂繁琐的调整抵销分录,所有这些技术层的操作背后,都源于你秉持哪一种“指导思想”。 就像武侠小说里的内功心法,心法不同,招式的运用和呈现的效果也截然不同。 合并报表的最终结果是,把集团内的母子公司、子公司之间的重复事项(投资关系、交易活动等)“抵消干净”,然后把剩下的资产、负债、权益、收入、费用整合到3张表上,搞清整个集团的真实情况。 但问题是,母公司和子公司的股东不是同一拨人,子公司还有“少数股东”(也就是母公司之外的其他股东),怎么处理这部分股东的权益和收益,就成了3个理论的核心分歧。 所有权理论(其一),听名字就知道,它信奉的是“我的就是我的,你的不是我的”。简单来说,就是母公司只把自己实际持有的子公司股权对应的资产、负债、损益纳入合并范围,多一分都不算。 是不是很像个别报表中,长投的权益法?是的,即“我投资了多少,就反映多少”。 比如,母公司持有子公司60%的股份,那编制合并报表时,就只把子公司60%的资产、60%的负债、60%的收入和费用拿过来合并,剩下的40%直接忽略,既不体现为资产负债表的“少数股东权益”,也不体现为利润表的“少数股东损益”。(参考文章,一文搞懂”少数股东权益“、”少数股东损益“) 这种方法,好理解,也直白。但只适合一种场景:投资型控股,母公司极少参与日常运营、战略决策,更多是资产配置或者收益分配。 因为,这里有个很大的问题:所有权理论下,合并报表呈现的不是一个完整的“经济实体”的画像。 你控制着这家子公司,能决定它的全部资产怎么用,但在报表上你却只反映了60%,无法真实反映控制100%经济资源的实质。 这就像你租了一套房子(经营租赁),你虽然只有使用权,但可以享用整个房子,而所有权理论却不确认使用权资产、租赁负债,这显然不能真实反映你实际控制的经济资源、承担的租金义务。 现实世界,母公司不仅仅是个“资金输入者”,更是一个“掌舵人”——指挥战略、调动资源、整合运营。 所以,纯粹的所有权理论现在在编制控制性合并报表时已经不再使用,但在处理共同控制、重大影响时,它的变体“权益法”是完美适配的。 接下来,我们把剩余2种理论放在一起讲。 一、2种视角下的合并逻辑差异 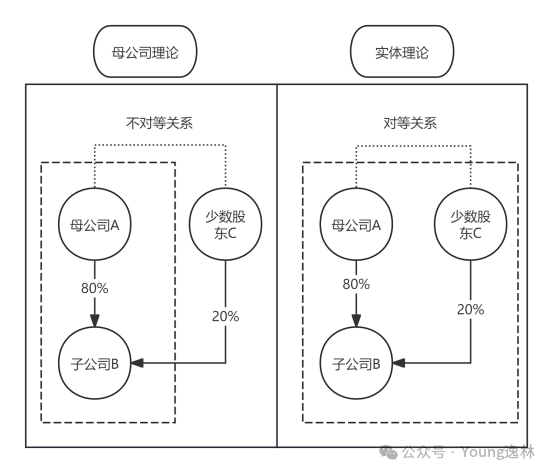 1、母公司理论(其二):以母公司为核心的“扩展视角” 母公司理论的核心前提是母公司股东与少数股东地位不对等,其本质是将合并报表视为母公司个别财务报表的延伸与扩展。 ①核心假设:合并报表的主要使用者是母公司股东,少数股东仅被视为集团外部的利益相关方,不具备与母公司股东同等的权益地位。 ②报表编制逻辑:在资产负债表中,子公司净资产归属于母公司股东的份额计入所有者权益,而少数股东享有的份额则被确认为“负债”;在利润表中,子公司净损益归属于母公司股东的部分纳入合并经营成果,少数股东享有的损益则作为“费用”扣除。 ③实践本质:合并报表的核心目的是向母公司股东展示其在集团整体中享有的权益和经营成果,子公司及少数股东仅作为母公司控制权的延伸而存在。 2、实体理论(其三):以集团整体为核心的“统一视角” 实体理论则强调母公司股东与少数股东地位平等,将母公司、子公司及少数股东视为一个不可分割的经济实体。 ①核心假设:合并报表的使用者是全体股东(包括母公司股东和少数股东),少数股东并非集团外部主体,而是合并主体的重要组成部分。 ②报表编制逻辑:在资产负债表中,子公司净资产无论是归属于母公司股东的份额,还是少数股东享有的份额(少数股东权益),均统一计入合并所有者权益;在利润表中,子公司全部净损益均作为合并经济主体的经营成果,少数股东享有的损益(少数股东损益)仅作为权益分配的一部分,而非费用。 ③实践本质:合并报表聚焦于反映整个集团作为单一经济实体的财务状况和经营业绩,更贴合集团化运营的经济实质。 二、具体编报差异 两种理论的分歧不仅体现在编制视角上,更贯穿于少数股东权益计量、商誉处理、内部交易抵消等关键合并环节,具体差异可总结为以下5大核心方面: 1、少数股东权益计量 ①母公司理论:购买日少数股东权益按“子公司可辨认净资产份额”计量,不考虑公允价值溢价,仅母公司股东部分按公允价值计量。 ②实体理论:购买日少数股东权益与母公司股东权益一致,均按“公允价值”计量,充分体现了股东地位的平等性。 2.商誉与购买利得处理 这是两种理论最核心的差异之一,直接影响合并资产的计量逻辑: ①母公司理论(部分商誉法):仅确认母公司股东享有的商誉或廉价购买利得,少数股东部分不确认商誉。我国目前企业合并准则仍采用该方法,但存在后续处理的逻辑矛盾——当处置部分股权但不丧失控制权时,无论是否按股权比例结转商誉,均难以与初始确认原则自洽。 ②实体理论(完全商誉法):母公司股东与少数股东均按比例确认商誉或廉价购买利得,商誉总额为整个合并主体的全部商誉。该方法能解决部分商誉法的逻辑冲突,当股权变动但控制权不变时,商誉可在母公司与少数股东之间重新分配,不影响总额的合理性。 3.购买/处置少数股权的交易性质 ①母公司理论:将此类交易视为“外部交易”。购买少数股权时,支付对价与新增净资产份额的差额计入商誉或购买利得;处置时,收到对价与减少净资产份额的差额计入当期损益。 ②实体理论:将此类交易视为“内部权益性交易”。由于交易不影响集团整体控制的资源,仅涉及股东之间的权益份额重新分配,因此不确认损益或新的商誉,仅通过资本公积调整所有者权益结构。 4.内部交易未实现损益抵消 ①母公司理论:因股东地位不平等,内部交易产生的未实现损益全部由母公司股东承担,仅需全额抵消相关资产、负债及损益项目,无需额外调整。 ②实体理论:需区分交易方向进行差异化处理:
(参考文章,内部交易抵销(所有方向),不同思路的合并报表处理) 5.子公司超额亏损分担 ①母公司理论:少数股东的亏损分担以其投资额为限,超额亏损全部由母公司股东承担,除非少数股东负有连带补偿义务。 ②实体理论:少数股东与母公司股东按比例分担超额亏损,即使亏损超过少数股东享有的所有者权益份额,仍需冲减少数股东权益,体现了“风险共担、收益共享”的平等原则。 三、理论演进:从母公司理论到实体理论的必然趋势 从会计准则的发展历程来看,从母公司理论向实体理论过渡并非偶然,而是源于对“合并经济实质”的更精准把握: 母公司理论虽然在实践中曾易于操作,但存在明显的逻辑缺陷:将少数股东视为“外部方”的定位,与集团化运营中“整体利益共同体”的经济实质相悖;部分商誉法导致的后续处理矛盾、内部交易损益分担不公等问题,也难以满足报表使用者对信息真实性、完整性的需求。 实体理论则更贴合现代企业集团的运营逻辑:其“全体股东地位平等”的假设,准确反映了合并主体的产权结构;完全商誉法、内部交易损益按比例分担等处理方式,能更全面地呈现集团整体的财务状况和经营成果;而将购买/处置少数股权视为内部交易的处理,避免了损益的人为操纵,提升了报表信息的可靠性。 我国会计准则已实质趋同于国际准则,明显向实体理论倾斜:明确要求合并报表需站在“经济主体视角”进行调整,不再局限于传统的“汇总+抵消”模式。 例如,集团内部的房地产租赁业务,在个别报表中可能作为投资性房地产核算,但在合并报表层面需调整为自用固定资产,这正是实体理论“整体视角”的典型应用。 阅读原文:原文链接 该文章在 2026/11/17 12:01:34 编辑过 |
关键字查询
相关文章
正在查询... 
|


 400 186 1886