供应商降价了,企业成本为什么反而更高?采购降本常见误区
当前位置:点晴教程→知识管理交流
→『 企业管理交流 』
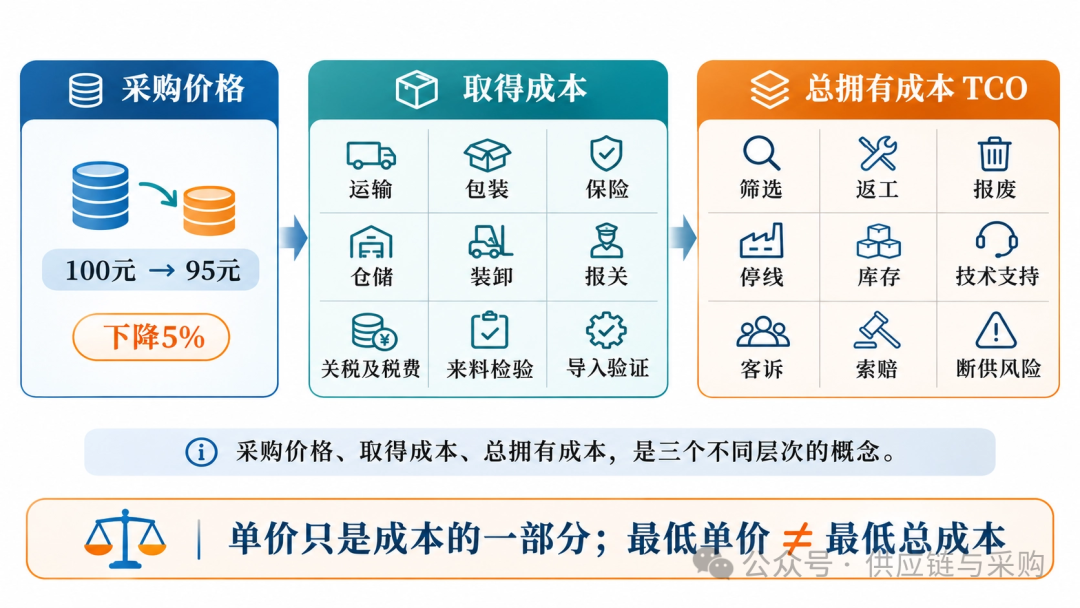
采购把某零件的单价从100元谈到95元,年度结算量10万件,账面上节省50万元。半年后复盘却发现:来料检验增加了,不良率上升了,生产线开始频繁挑料,紧急运输和库存占用也比以前更多。 价格确实降了,利润却没有同步增加。 原因在于,采购节省集中体现在订单价格里,新增成本却分散到了质量、生产、物流、技术和财务部门。只看采购报表,这是一笔成功的降价;站在企业经营角度看,结果可能完全不同。 采购降本不能只算“单价降了多少”,还要看在质量、交付、服务和风险要求不变的前提下,企业实际付出的总成本是否下降。 一、单价下降,不等于总成本下降 采购价格、取得成本和总拥有成本,是三个不同层次的概念。
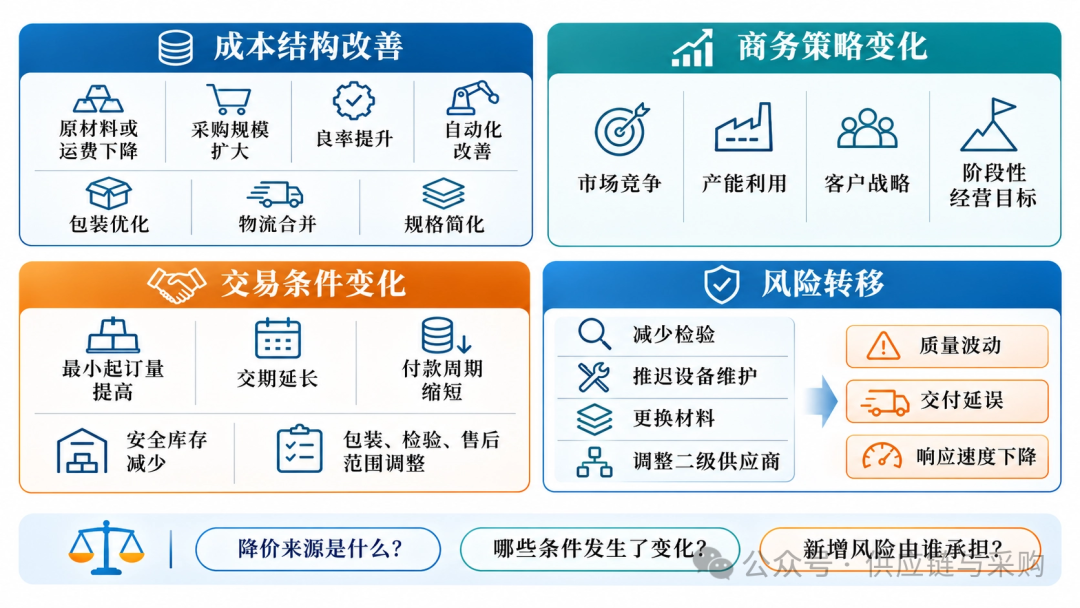
采购价格是合同或订单中约定的单价。某零件从100元降到95元,可以确认单价下降了5%,但不能据此认定企业成本也降低了5%。 取得成本是在采购价格之外,为了让物料到达企业并具备使用条件所发生的费用,包括运输、包装、保险、仓储、装卸、报关、关税及不可抵扣税费,以及供应商审核、导入验证和来料检验等。不同企业的财务归集方式可能不同,但采购决策不能忽略这些投入。 总拥有成本,即TCO,还要继续向后看:物料进入工厂后,是否带来筛选、返工、报废、停线、库存、技术支持、客诉、索赔和供应中断等成本。 NIST在供应链管理资料中指出,TCO除了采购价格,还应考虑运输、关税、交期、库存、供应商管理和供应风险。英国政府采购指南也强调,应关注全生命周期成本,而不是最低初始价格。 因此,单价只是成本的一部分。采购价格最低的供应商,未必是企业总成本最低的供应商。 二、供应商为什么会接受降价 供应商降价可能来自多种原因。有些是成本结构改善,有些是商务策略变化,还有一些只是重新分配了成本和风险。
比较健康的降价来源包括:原材料或运费下降、采购规模扩大、良率提升、自动化改善、包装优化、物流合并以及产品规格简化。这类降价有成本基础,对质量和交付的影响通常较小。 供应商也可能出于市场竞争、产能利用、客户战略或阶段性经营目标主动压缩利润。这种价格可以接受,但要评估其持续性。 更值得关注的是交易条件发生变化。例如,供应商在降价的同时提高最小起订量、延长交期、缩短付款周期、减少安全库存,或者调整包装、检验和售后服务范围。表面上单价降低了,库存、资金占用和供应风险却转移给了采购方。 还有一种情况是,供应商为了守住利润,减少检验、推迟设备维护、更换材料或调整二级供应商。这些变化未必立刻形成批量不良,却可能逐步表现为质量波动、交付延误和响应速度下降。 采购谈判结束前,除了确认降价幅度,还要弄清楚三个问题:降价来源是什么,哪些条件发生了变化,新增风险由谁承担。 三、采购降本最容易掉进哪些误区
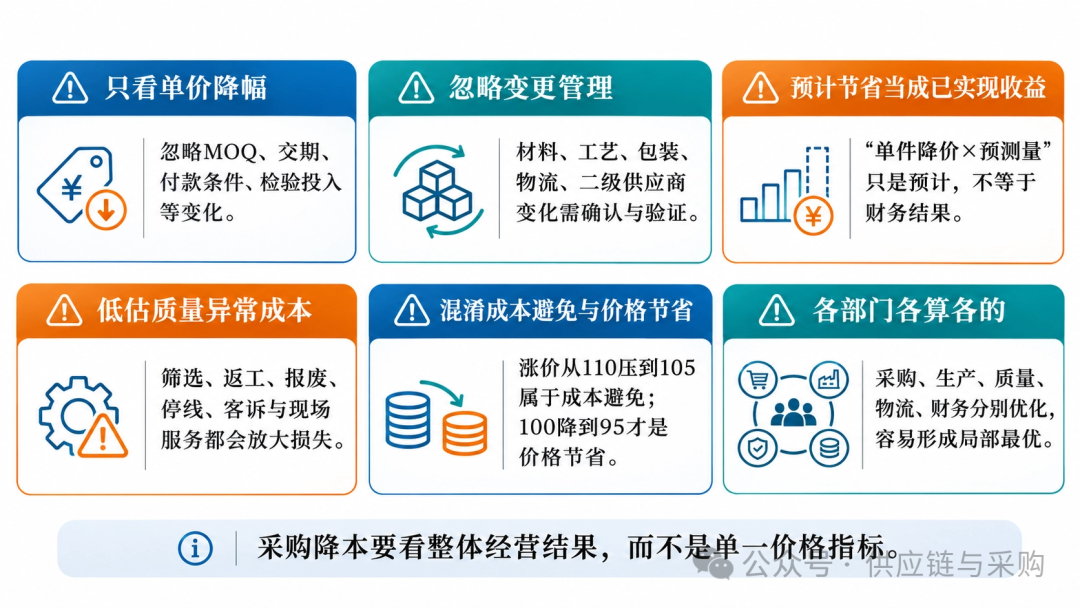
1. 把单价降幅当成企业降本幅度单价降低5%,只能说明价格变化5%。如果最小起订量增加、付款条件变差、交期延长或检验投入上升,企业最终获得的收益会被削弱。 2. 默认质量和服务保持不变供应商降价后,材料、工艺、检验、包装、物流和二级供应商是否发生变化,应通过供应商变更管理进行确认。涉及关键材料、特殊特性或客户批准事项时,还要完成必要的验证和审批。 3. 按年度预测量确认实际节省“单件降价金额×年度预测量”得到的是预计节省,不是已经实现的财务结果。实际价格节省应按照企业统一的采购量、收货量或结算量计算,并保证规格、币种、交付地点和统计周期可比。 4. 只计算报废,不计算质量损失供应商不良产生的成本远不止报废金额。检验、筛选、返工、异常分析、退货、补货、停线、客诉和现场服务,都可能由一次质量波动引发。 间歇性缺陷尤其麻烦:问题难以复现,影响范围难以确认,内部排查成本可能远高于零件本身价值。 5. 把成本避免当成实际节省供应商计划从100元涨到110元,谈判后只涨到105元,通常属于成本避免;实际价格从100元降到95元,才属于价格节省。 两者都有管理价值,但财务含义不同,应按照企业统一口径分别统计。 6. 只考核采购价格,不追踪后端结果采购以价格降幅考核,生产以产量考核,质量以不良率考核,物流以库存和交付考核,各部门分别优化自己的指标,很容易形成局部最优。 四、一笔看似成功的降价,可能怎么算都不划算
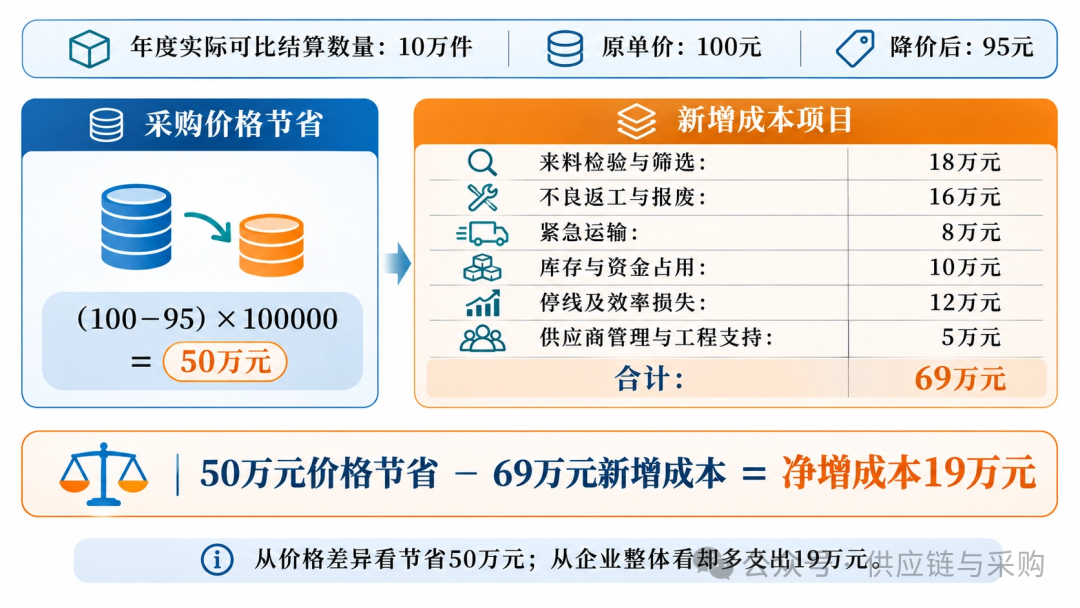
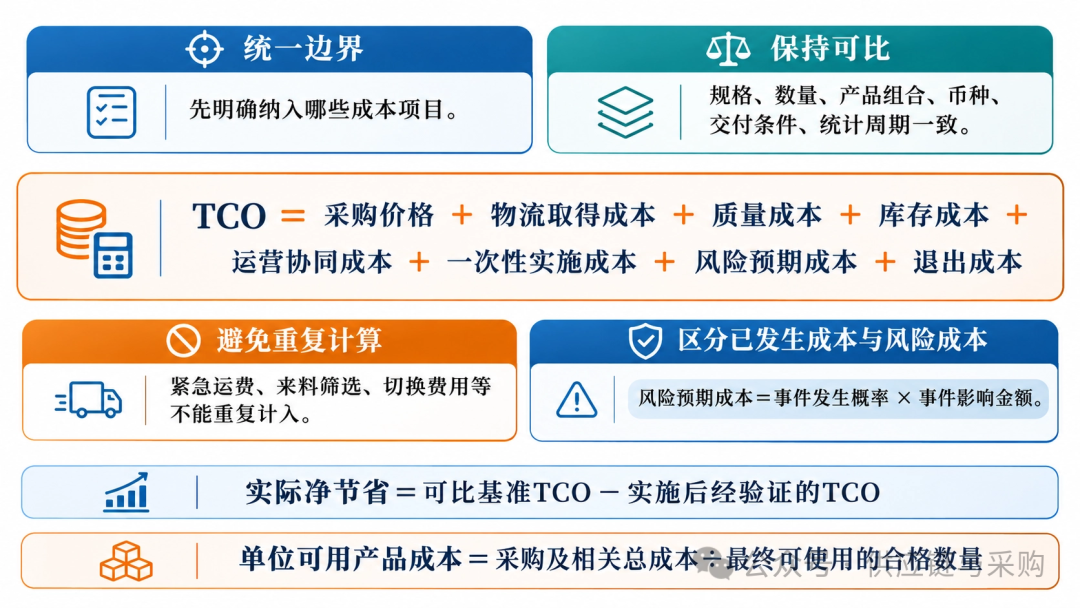
假设某零件的规格、交付地点和结算方式保持不变,年度实际可比结算数量为10万件,原单价100元,降价后为95元。 采购价格节省为:(100-95)×100000=50万元 实施降价后,相对于原方案又增加了以下成本。为便于说明,假设各项费用互不重复。 最终结果是:50万元价格节省-69万元新增成本=净增成本19万元 从价格差异看,采购节省了50万元;从企业整体看,却多支出了19万元。 这类问题不容易被及时发现,因为价格节省集中在采购部门,新增成本却分散在多个成本中心。如果没有跨部门复盘,企业很可能一边表彰采购降本,一边承担更高的经营成本。 五、采购降本应该怎样核算 企业可以结合自身业务建立TCO分析框架: TCO=采购价格+物流取得成本+质量成本+库存成本+运营协同成本+一次性实施成本+风险预期成本+退出成本 这是一种管理决策框架,并非统一的财务会计公式。实际应用时,关键是统一边界、保持可比、避免重复计算。
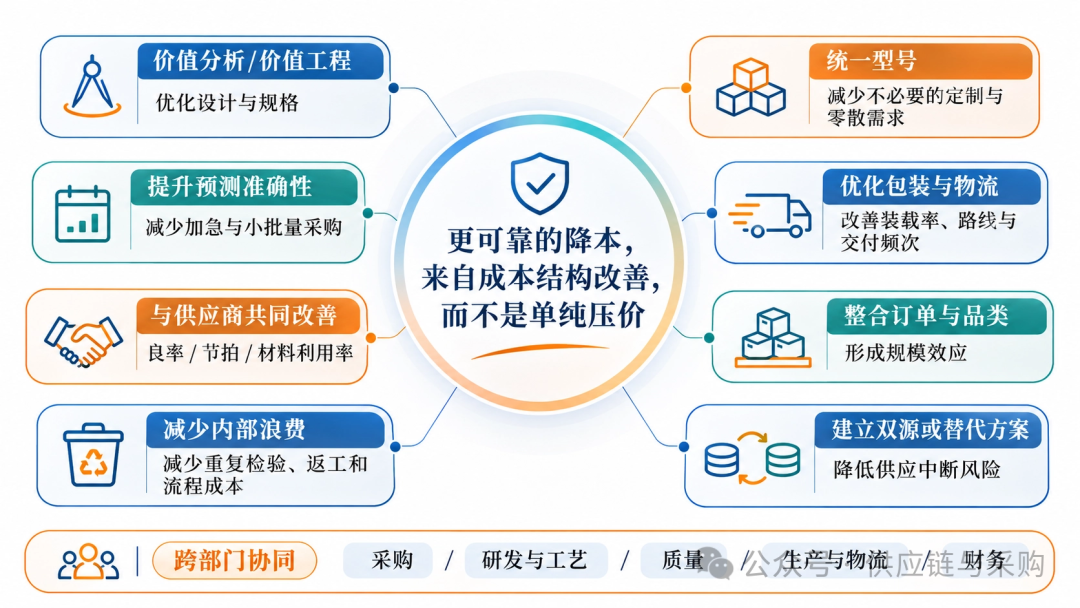
例如,紧急运费不能同时计入物流成本和质量异常成本;来料筛选不能既算质量成本,又算运营协同成本;供应商切换费用如果已经包含在实施后TCO中,就不能再次单独扣除。 风险成本也要与已发生成本分开。运输、检验、报废和仓储属于实际发生或可以直接测量的成本;断供、供应商破产和重大质量事故则属于概率性风险,可按以下思路估算: 风险预期成本=事件发生概率×事件影响金额 风险预期成本适合用于供应商选择和方案比较,但不能直接当成已经发生的财务损失。 在口径一致的前提下,降本结果可以表示为: 实际净节省=可比基准TCO-实施后经验证的TCO 比较双方应保持规格、数量、产品组合、币种、交付条件和统计周期一致。一次性导入或切换成本只计算一次。 此外,还可以增加一个更贴近使用结果的指标: 单位可用产品成本=采购及相关总成本÷最终可使用的合格数量 采购价格节省反映谈判结果,单位可用产品成本则能暴露不良、损耗和额外投入带来的影响。 六、哪些降本方式更可靠 可持续的采购降本,通常来自成本结构改善,而不是持续压缩供应商利润。
常见路径包括:
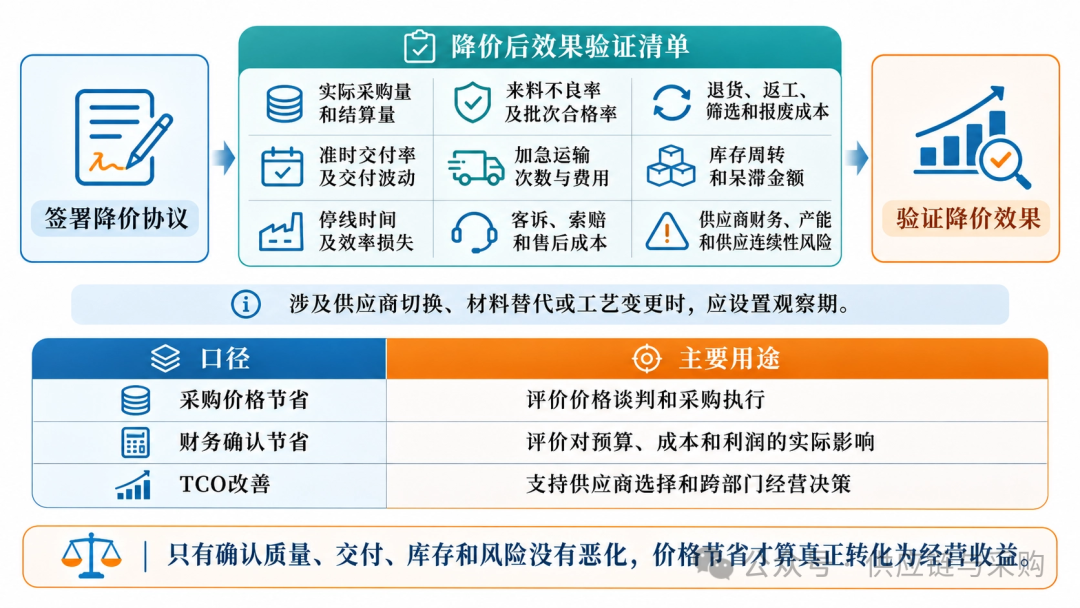
这些项目通常无法由采购单独完成。采购负责供应市场和商务条件,研发与工艺确认技术方案,质量评估变更风险,生产和物流核算运行影响,财务统一节省口径。 如果降本长期只靠谈判压价,价格空间会越来越小,供应商的质量投入、交付能力、技术支持和合作意愿也可能随之下降。 七、降价签完,还要验证结果 价格协议签署,只代表方案开始实施。采购部门还要与相关职能持续跟踪:
涉及供应商切换、材料替代或工艺变更时,还应设置观察期。只有经过实际运行,确认质量、交付、库存和风险没有恶化,价格节省才算稳定地转化为经营收益。
管理报表中也应区分三种口径: 写在最后 供应商降价,改变的是交易价格;企业降本,改善的是整体经营结果。两者有关联,但不能直接画等号。 如果采购只盯单价,质量问题会转移给质量部门,交付压力会转移给生产和物流,库存与资金占用会转移给财务。采购报表完成了目标,企业总成本却可能继续上升。 评价一次降价是否成功,最终要看的是:在满足相同质量、交付、服务和风险要求的前提下,企业实际付出的总成本有没有下降? 只有这个结果得到验证,供应商降价才真正转化成了企业降本。 阅读原文:原文链接 该文章在 2026/11/17 16:13:31 编辑过 |
关键字查询
相关文章
正在查询... 
|


 400 186 1886